In diesem Beitrag gebe ich dir das wichtigste Wissen das du über das sparen, investieren und Geld anlegen wissen musst. Alle Aussagen sind mit Quellen belegt, damit du weist woher die Infos stammen. Und damit du dich selbst noch weiterbilden kannst. Was du hier erhältst ist wirklich mächtiges Wissen, welches meiner Meinung nach jeder kennen sollte.
Der größte Mythos zuerst: Dieses Wissen ist NICHT schwierig, du musst KEIN Experte sein um es zu verstehen. Es ist sogar ziemlich einfach. Lies dir einfach den Beitrag aufmerksam durch. Du wirst später froh darüber sein, es getan zu haben. Das kann ich dir garantieren.
- Warum du JETZT sparen und investieren MUSST!
- Es gibt viel was du über sparen und investieren wissen solltest…
- Geld in Aktien investieren? Was ist mit dem Risiko?
- Der MSCI-World-Index genauer erklärt
- Was passiert also bei einer Krise?
- Was sind Aktienfonds?
- Es gibt zwei Arten von Aktienfonds:
- Preisvergleich: Aktive Fonds und ETF’s
- Wie kann man jetzt aber Geld in ETF’s anlegen?
- Praktisches Beispiel: Vergleich von 4 Möglichkeiten
- Was ist aber jetzt mit dem Tagesgeldkonto?
- Und was ist mit Immobilien? Lohnen sich diese?
- Warum investiert nicht jeder in ETF’s?
- Weitere Links und Informationen:
Warum du JETZT sparen und investieren MUSST!
Schau einfach in die Nachrichten…
Vor einigen Jahren hat der Der Spiegel geschrieben: “Altersarmut nimmt in Deutschland drastisch zu” (Quelle)
Im November 2020 erfuhr man in “Die Zeit”, dass das Rentenniveau bis 2034 deutlich sinkt. (Quelle)
Ältere haben immer weniger Geld zur Verfügung. Sammeln Flaschen, holen ihr Essen von der Tafel. (Quelle, Quelle)
Weil die Rente nicht reicht.
Was sagst du zu so einer Zukunft? Hört sich nicht sehr angenehm an oder?
Und genau daher sollte jeder möglichst früh damit beginnen, sich mit der Altersvorsorge auseinanderzusetzen.
- Wie kann ich optimal sparen?
- Wie investiere ich mein Geld bestmöglich?
- Wie sorge ich dafür, in der Zukunft genügend Geld zu haben?
Doch junge Menschen informieren sich darüber viel zu wenig. Der Tagesspiegel schreibt zum Beispiel “Spaß statt Sparen – Die Generation Altersarmut” und zeigt eine Studie auf… Gerade einmal 38 Prozent der 17- bis 27-Jährigen sparen regelmäßig für die Rente. (Quelle)
Es kommt aber nicht darauf an irgendwie zu sparen. Sondern richtig zu sparen. Das bestmögliche aus deinem hart erarbeiteten Geld zu machen.
Stimmst du mir da zu?
Birgit Schrowange ist eine deutsche Fernsehmoderatorin mit über 40 Jahren Erfahrung. In dieser Zeit hat sie viele emotionale Geschichten von Menschen mitbekommen. Bei SWR1 gibt sie eine Reihe interessanter Tipps die jeder hören sollte. Alle Ratschläge in diesen 5 Minuten sind so wichtig:
Im Video hast du vieles gelernt, aber beginnen wir noch einmal von vorne.
Gehen wir alle Punkte einmal genauer durch. Damit du diese wirklich verinnerlichst.
Das sind die bekanntesten Anlagemöglichkeiten:
- Sparkonto
- Tagesgeldkonto
- Aktive Aktienfonds
- Passive Indexfonds (ETF’s)
Welche davon sind am sinnvollsten? Wo sollte man sein Geld investieren?
Der wichtigste Ratschlag zu Beginn: Im Optimalfall teilt man es auf. Wir wissen ja: “Alles auf ein Pferd setzen”, ist ein schlechter Ratschlag. Aufteilen, bedeutet das Risiko zu verkleinern.
Aber:
Es gibt viel was du über sparen und investieren wissen solltest…
Beispiel Sparbuch: Auf dem Sparbuch gibt es ein geringes Risiko (auf den ersten Blick), gleichzeitig wird das Geld aber immer weniger.
Die Gründe?
- Die meisten Sparkonten haben Kontoführungsgebühren
- Die Inflationsrate liegt aktuell jährlich bei 1-2% (Quelle, Quelle). Ist also die Rendite auf das Erspartes nicht höher als die Inflationsrate, dann sinkt dein Guthaben. Obwohl der Geldbetrag auf dem Konto gleich bleibt. Denn das Geld im Land wird weniger wert.
- Immer mehr Banken verlangen Negativzinsen. Aktuell sind es mehrere Hundert Banken die das berechnen (Quelle, Quelle)
Sprich: Die Banken ziehen dir Geld dafür ab, dass du Geld bei ihnen eingezahlt hast. Paradox oder?
Ach übrigens, was macht die Bank eigentlich mit deinem eingezahlten Geld?
- Sie vergibt Kredite und erhält dafür Zinsen.
- Sie investiert das Geld außerdem z.B. an der Börse in Aktien (Quelle)
Dadurch kann die Bank durch dein eingezahltes Geld selbst einen Gewinn machen. Kann die Mitarbeiter bezahlen. Und die Millionengehälter von Managern.
Die Frage lautet also: Wenn die Bank durch investieren an der Börse Gewinn macht… Warum nutzt man diese Möglichkeit nicht selbst?
Geld in Aktien investieren? Was ist mit dem Risiko?
Viele Leute haben Angst vor einem Risiko. Dieses Risiko verringert man jedoch, in dem man es breit streut.
Bedeutet: Statt nur auf ein Unternehmen zu setzen, verteilt man das Risiko auf viele Unternehmen. Nicht nur auf ein Pferd setzen. Du hast es oben bereits gelesen.
Beispiel:
- Investiert man zum Beispiel in den DAX, dann investiert man in die 30 größten deutschen Unternehmen.
- Investiert man in den Dow Jones, investiert man in die 30 größten US-Unternehmen.
- Investiert man in den STOXX Europe 600, investiert man in die 600 größten europäischen Unternehmen.
- Investiert man in den S&P 500, investiert man in die 500 größten US-Unternehmen.
- Investiert man in den MSCI-World, investiert man in die 1.600 größten Unternehmen weltweit.
Das heißt: Im MSCI-World ist das Risiko am breitesten gestreut. Denn man investiert nicht nur in ein Land, wie im DAX oder Dow Jones, nicht nur auf einen Kontinent wie die EU, sondern praktisch auf die Weltwirtschaft.
Bedeutet: Sinkt der MSCI-World-Index, ist die Wirtschaft überall auf der Welt gefährdet. In diesem Fall steigt die Inflation nämlich noch stärker an.
Das heißt im Umkehrschluss: Selbt wenn man Geld auf dem Sparbuch hat; wenn der MSCI-World fällt, verliert man durch die Inflation auch Geld auf dem Sparbuch.
Sinkt der MSCI-World-Index, wird auch dein Geld auf dem Sparbuch weniger wert. Obwohl du nicht in Aktien investiert hast. Lass dir das auf der Zunge vergehen.
Der MSCI-World-Index genauer erklärt
Du hast oben grob erfahren was der MSCI-World Index ist. Er enthält die über 1.600 größten Unternehmen weltweit. Praktisch so wie der DAX die 30 größten deutschen Unternehmen enthält.
Lohnt es sich also direkt in den MSCI-World-Index zu investieren, statt den Banken das Geld zu geben? Damit diese dadurch eigene Gewinn machen?
Dazu ein Hinweis: Direkt in den MSCI-World-Index kannst du nicht investieren.
Denn der MSCI-World ist praktisch nur ein “Überblick”, wie sich diese mehr als 1.600 Unternehmen verhalten haben. Ob der Kurs deren gesamten Aktien insgesamt gestiegen oder gefallen ist. Wenn du investieren möchtest, dann brauchst du Aktienfonds die den MSCI-World abbilden. Darauf gehen wir unten ein. Dort erkläre ich es dir genauer.
Fakt ist: Im Schnitt hat der MSCI-World seit 1975 eine Rendite von 7,7 Prozent pro Jahr erwirtschaftet. (Quelle)
7,7 Prozent Rendite pro Jahr!
Nur so nebenbei: Was hast du für eine Rendite auf deinem Sparbuch erhalten? Wie viel Gewinn hast du dort gemacht?
Aber du wirst fragen: “Was passiert bei Finanzkrisen wie der Dotcom-Blase, der Finanzkrise 2008 oder der Corona-Krise?”
Was passiert also bei einer Krise?
Die Wirtschaft erholt sich immer wieder. Tut sie es nicht, dann ist auch das Geld auf dem Sparbuch nichts mehr wert. Denn dann steigt die Inflationsrate ins unermessliche.
Aber glaub nicht mir. Glaub den Zahlen.
Schau dir diese Grafik an. Der MSCI-World Index hat sich immer wieder erholt. Egal zu welchem Zeitpunkt. Selbst nach den größten Krisen. Eigentlich immer innerhalb von 7 Jahren. (Quelle Wikipedia)

Schau dir noch eine Grafik an…
Wenn man das Geld 15 Jahre lang investiert lässt, gab es bis jetzt keinen einzigen Zeitraum in dem man einen Verlust gemacht hat. Die niedrigste Rendite bei 15 Jahre Investion betrug 1,3%. Also die Rendite zum schlechtesten Zeitpunkt, in dem man sein Geld 15 Jahre investiert haben konnte. Am interessantesten ist die “mittlere Rendite pro Jahr”. Denn das ist der durchschnittliche Gewinn den du erwarten kannst. (Quelle)

Was sagt dir das?
- Wenn du Profit machen willst, solltest du im Idealfall langfristig denken.
- Je länger du dein Geld eingezahlt lässt, desto sicherer wird es das du 100% einen Gewinn machen wirst.
- Hebe dein Geld verdammt noch einmal nicht ab wenn es gerade eine Krise gibt und du es nicht unbedingt brauchst.
Wie investiert man das Geld jetzt aber?
Direkt in den MSCI-World-Index zu investieren funktioniert nicht. Das hast du bereits erfahren.
Denn der MSCI-World-Index ist erst einmal nur eine Kennzahl, eine Grafik, ein Bericht wie sich die 1.600 Unternehmen darin entwickelt haben. Es ist nichts was man direkt kaufen kann.
Dafür braucht man Aktienfonds.
Was sind Aktienfonds?
Einfach erklärt:
- Unternehmen (Fondsgesellschaften) kaufen Aktien eines Unternehmens von einem Aktienindex. Ein Aktienindex ist der DAX, der S&P 500, der MSCI-World.
- Anschließend hat man selbst die Möglichkeit dort hineinzuinvestieren. Sprich Geld zu investieren und dafür den (gesteigerte oder gefallene) Wert dieses Aktienindexes über die Zeit zu erhalten.
Was ist der Vorteil?
Würde man selbst alle Aktien kaufen wären es Unmengen an Geld. Denn allein die Apple-Aktie kostet schon über 100 Euro. Über Aktienfonds kann man zum Beispiel nur 200 Euro investieren aber hat einen (kleinen) Anteil von allen Aktien in den Aktienfonds.
Bedeutet: Für 200 Euro in Aktienfonds die den MSCI-World nachbilden, hat man für 200 Euro in diese 1.600 Unternehmen investiert. Und erhält dann z.B. die Rendite wenn der MSCI-World steigt.
Es gibt zwei Arten von Aktienfonds:
- Aktive Fonds
- Passive Fonds (sogenannte ETFs oder auch Indexfonds genannt)
Was ist der Unterschied?
- Bei aktiven Fonds gibt es sogenannte Fondsmanager die die Fonds verwalten. Bei manchen Aktienfonds kaufen die Fondsmanger bestimmte Aktien von denen sie glauben das diese in Zukunft steigern werden und verkaufen Aktien von denen sie glauben das diese in Zukunft fallen werden. Dadurch versuchen sie den Wert des Fonds zu erhöhen.
- Bei passiven Fonds (also ETFs) wird automatisch den Wert eines Aktienindexes nachgebildet. Das bedeutet: Es werden automatisch die Aktien von Unternehmen des Dax oder des MSCI-World-Index gekauft.
Sollte man also in aktive Aktienfonds investieren? Schließlich stecken dahinter Experten die den Wert versuchen zu erhöhen? Und Leute wie Warren Buffett sind dadurch Multi-Milliadäre geworden?
Fakt ist: Die wenigsten aktiven Aktienfonds können den Index langfristig outperformen (also besser als dieser sein, mehr Rendite als dieser erwirtschaften).
Und genau hier solltest du genau aufpassen…
Hast du bisher zu viel bezahlt?
Den möglicherweise hast du bereits in Aktienfonds investierst, hast aber weniger Profit davon als du haben könnest…
Die genauen Zahlen aus Studien: 92% der aktiven Fondsmanager machen mit ihren Aktienfonds langfristig weniger Gewinn als ETF’s, die einfach stur und automatisch einen Aktienindex nachbilden. Zwar passiert es manchmal und in bestimmten Zeiträumen das diese mehr Gewinn als ein Index machen (viel Glück den passenden Anbieter zum richtigen Zeitpunkt zu finden)… aber nach 15 Jahren in dem man sein Geld angelegt hat, hatte man in 92% der Fälle bei aktiven Aktienfonds weniger Geld als bei passiven ETF’s. (Quelle, Quelle, Quelle, Quelle)
Selbst Warren Buffett, der reichste Großinvestor der Welt, empfiehlt in ETF’s zu investieren. (Quelle)
Außerdem legt Warren Buffett das Geld, welches er seiner Frau nach seinem Tod vererben will, ebenfalls in ETF’s an (Quelle)
Warren Buffett, der größte Finanzinvestor der Welt empfiehlt dir in ETF’s zu investieren.
Warum aber empfehlen…
- Banken (wie Sparkasse oder die Volksbank)
- Vermögensberater (wie die DVAG)
- “Finanz-Experten” wie Dirk Müller
…dir jedoch aktiv gemanagte Aktienfonds???
Das hat einen ganz einfachen Grund:
Sie machen damit mehr Gewinn.
Sie, nicht du.
Du machst weniger Rendite, weniger Gewinn.
Preisvergleich: Aktive Fonds und ETF’s
Beim Kauf der aktiven Fonds profitieren die Anbieter und Vermittler oft von einem sogenannten “Ausgabeaufschlag” von 3-6% (Quelle). Zahlt du monatlich in einen Fondssparplan ein, wird diese Gebühr jeden Monat fällig. Dann gibt es noch die jährliche Managementgebühr von 1-2% (Quelle). Denn schließlich will der Fondsmanager auch von etwas leben. Und meistens leben diese sehr, sehr gut. Für dich bedeutet das jedoch eine geringere Rendite.
Die Tageszeitung “Die Welt” schreibt: “Eine Studie offenbart, wie heftig die Banken bei unbedarften Fondskäufern zulangen. Bis zu zwei Dritteln der Gewinne landen beim Geldhaus.” (Quelle)
Bei ETF’s sieht es ganz anders aus.
Dort gibt es keinen Ausgabeaufschlag.
Und die Gebühren liegen meist nur bei 0,2-0,3% bei MSCI-World ETF’s. (Quelle)
Und sogar nur bei 0,07% bei S&P 500 ETF’s (Quelle)
Denn alles läuft automatisch ab.
Die Banken, Vermögensberater und Experten verdienen also wesentlich weniger (und oft gar nichts) wenn sie diese empfehlen würden. Da ist es logisch, diese zu verschweigen.
Wie kann man jetzt aber Geld in ETF’s anlegen?
Dafür gibt es drei Begriffe die man kennen muss.
- ETF’s / Fonds: Das sind Aktienfonds die einen Index (wie den MSCI-World) nachbilden
- Fondsanbieter: Das sind die Anbieter dieser Aktienfonds (z.B. BlackRock und Vanguard)
- Fondsvermittler: Das sind die Anbieter über die man die ETF’s letztendlich kauft.
1. ETF’s / Fonds: In welchen investiert man?
- Mit dem MSCI-World hat man das Risiko am breitesten gestreut. Hast du bereits oben erfahren. (Übersicht: Link)
- Eine bessere Rendite und geringere Kosten bringt jedoch der S&P 500. Das haben die vergangenen Zahlen ergeben. Jedoch auch ein etwas höheres Risiko: Denn dort sind nur die 500 größten amerikanischen Unternehmen enthalten. (Übersicht: Link)
- Der STOXX Europe 600, mit den 600 größten europäischen Unternehmen, hat (leider) eine wesentlich geringere Rendite als MSCI-World und S&P 500 ETF’s. (Übersicht: Link)
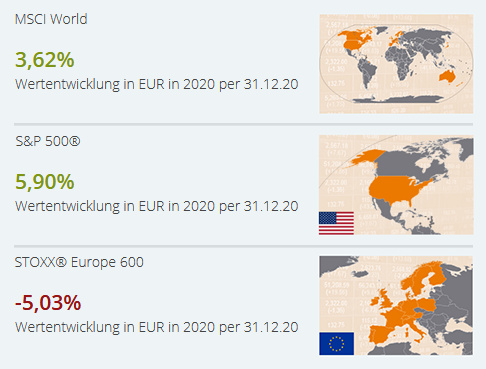
Hinweis: Klick auf die “Übersicht-Links” oben, dann erfährst du die Wertentwicklung von MSCI-World, S&P 500, STOXX Europe 600.
Die grüne bzw. rote Zahl zeigt dir wie viel positive oder negative Rendite der jeweilige Index gemacht hat.
Das ist die Rendite die du im schwierigen Corona-Jahr 2020 erwarten konntest. Die aktuellen Zahlen findest du wie gesagt wenn du auf die Übersicht-Links klickst. Wie du siehst konntest du selbst in der Krise mit einem Plus rechnen. Zumindest bei MSCI-World und S&P 500:
- Darauf sollte man bei der Auswahl achten:
1. Auf die jährliche Gebühren des ETF’s
2. Darauf wie lange es ihn schon gibt
3. Wie viel Geld in ihn investiert wurde.
4. Ob er Thesaurierend oder Ausschüttend ist - Einfach erklärt: Je niedriger die jährliche Gebühren, je länger die Existenz am Markt & je mehr Geld bereits in ihm vorhanden ist = Desto sicherer kann man sein, eine gute Wahl getroffen zu haben.
- Was ist Thesaurierend? Was ist Ausschüttend? Thesaurierend bedeutet das der Gewinn immer wieder eingezahlt wird. Ausschüttend bedeutet das einem die Rendite auf das eigene Konto ausgezahlt wird. Wenn man sparen möchte, ist thesaurierend sinnvoller. So erhält man am Ende mehr. (Mehr Infos)
Die größten MSCI-World ETF’s sind aktuell:
- iShares Core MSCI World, 23 Milliarden Euro investiert, Gesamtkostenquote 0,2% pro Jahr, existiert seit 2009, thesaurierend (Link)
- Xtrackers MSCI World, 5 Milliarden Euro investiert, Gesamtkostenquote 0,19% pro Jahr, existiert seit 2014, thesaurierend (Link)
Die größten S&P 500 ETF’s sind aktuell:
- iShares Core S&P 500, 34 Milliarden Euro investiert, Gesamtkostenquote 0,07% pro Jahr, existiert seit 2010, thesaurierend (Link)
- Vanguard S&P 500, 22 Milliarden Euro investiert, Gesamtkostenquote 0,07% pro Jahr, existiert seit 2012, thesaurierend (Link)
2. Fondsanbieter: Wer ist wer?
- iShares gehört zum amerikanischen Unternehmen BlackRock.
- Vanguard wurde von John Bogle, dem Erfinder der ETF’s gegründet
- Xtrackers, gehört zur DWS Group, das ist ein Tochterunternehmen der Deutschen Bank.
BlackRock ist inzwischen der weltgrößte Vermögensverwalter. 2019 hat das Unternehmen 7 Billionen Dollar verwaltet (Quelle). BlackRock gehören zwischen Anteile von 1-9% an allen DAX-Unternehmen in Deutschland. Da immer mehr Menschen in ETF’s investieren, erhöht das auch den Einfluss, den BlackRock an allen Unternehmen hat. Es gibt also die Kritik das BlackRock zu viel Einfluss am Markt hat.
Manche sagen daher sie möchten nicht in BlackRock und iShares investieren. Andere sagen das eigene Geld macht überhaupt keinen Unterschied bei dieser Masse die BlackRock verwaltet. BlackRock vergrößert sich auch so & iShares bietet durch die Größe von Blackrock größere Sicherheit für Anleger als andere Anbieter. Und teilweise auch die geringsten Gebühren.
Welchen Anbieter man wählt, kann jeder selbst entscheiden.
3. Die Fondsvermittler
Um letzendlich zu investieren und Geld anzulegen, braucht es einen Fondsvermittler. Über diesen kann man die ETF’s dann kaufen. Für einen guten Vergleich eignen sich die Videos des Youtube Kanals “Finanzfluss”.
- Einen übersichtlichen, aktuellen und genauen Vergleich aller Anbieter, gibt es auf der Website von Finanzfluss: Link
- Preislich am interessantesten ist aktuell Trade Republic, einem Unternehmen aus Berlin. Die Trade Republic Bank GmbH wurde 2015 gegründet (Quelle). 2020 stieg der Silicon Valley Milliadär Peter Thiel als Investor in das Unternehmen ein (Quelle).
- Sobald man sich bei einem Fondsvermittler angemeldet hat, kann man den jeweiligen ETF suchen & zahlt dann direkt ein oder setzt einen monatlichen Fondssparplan auf.
Hier noch einmal das Vergleichs-Videos zum direkt anschauen:
Was passiert übrigens wenn ein Fondsvermittler pleite geht? Ist dann mein Geld weg?
Nein. Dein eingezahltes Geld fällt unter Sondervermögen. Es darf nicht angetastet werden. Und muss vom Unternehmen bei einer Insolvenz zu einem anderen Anbieter deiner Wahl transferiert werden. Oder an dich zurückgezahlt werden. (Quelle). Damit ist dein Geld sogar besser geschützt als Geldeinlagen bei der Bank. (Quelle)
Praktisches Beispiel: Vergleich von 4 Möglichkeiten
Hier einmal ein Vergleich von 4 Fonds. Der Vergleich wurde am 1. Januar 2020 vorgenommen. Die 1-Jahres Performance ist also die Entwicklung während des Corona-Jahres 2020.
Es werden verglichen:
- Der Dirk Müller Premium Aktienfonds. Dirk Müller ist ein selbsternannter Finanz-Experte. Er erlangte durch seine Auftritte im TV und seine geschriebenen Büchern Bekanntheit. In vielerlei Hinsicht gilt er als umstritten.
- Der UniGlobal Aktienfonds. Dieser Fond wurde von der Volksbank in einem Gespräch mit einem Berater empfohlen.
- Zwei MSCI-World ETFs: iShares und Xtrackers.
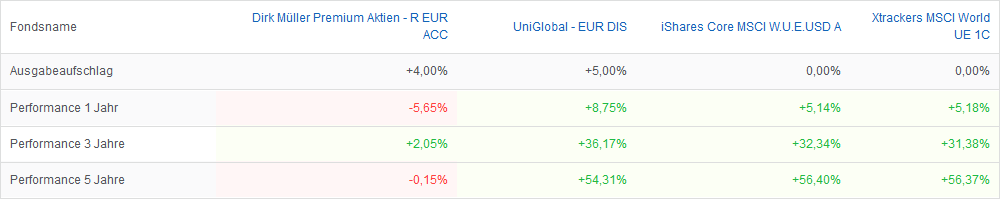
Das sind die Gebühren:
- UniGlobal: 5% Ausgabeaufschlag, 1,2% Verwaltungsgebühr, 1,45% laufende Kosten (Quelle)
- Dirk Müller Premium Aktien: 4% Ausgabeaufschlag, 1,6% Verwaltungsgebühr, 1,64% laufende Kosten (Quelle)
- iShares MSCI-World: 0% Ausgabeaufschlag, 0% Verwaltungsgebühr, 0,2% laufende Kosten (Quelle)
- Xtrackers MSCI-World: 0% Ausgabeaufschlag, 0% Verwaltungsgebühr, 0,19% laufende Kosten (Quelle)
Das ist die Entwicklung grafisch dargestellt:
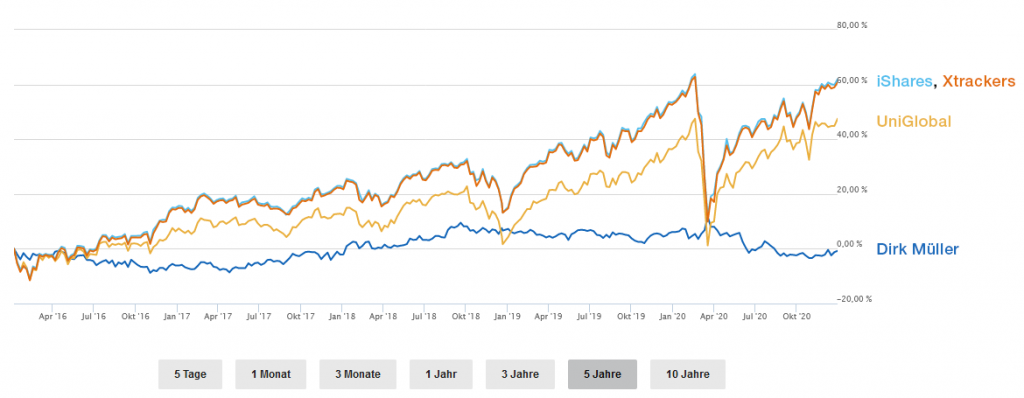
Das lernst du daraus:
- Der Dirk Müller Premium Aktien ist gegen alles abgesichert, sogar Rendite.
- Der UniGlobal hat im Corona Jahr 2020 etwas besser abgeschnitten, im 5 Jahresvergleich hinkt er jedoch hinter den beiden ETF’s hinterher
- Selbst wenn der Fond von UniGlobal im kürzerer Vergleich etwas besser abgeschnitten hat, die ganzen Gebühren fressen den Gewinn wieder komplett auf.
Was ist aber jetzt mit dem Tagesgeldkonto?
Zwar macht man mit diesem ein kleines bisschen mehr Gewinn wie dem einfachen Sparbuch, aber immer noch wesentlich weniger als bei einem ETF. Das ist eine Grafik der Stiftung Warentest von Mai 2020 (Quelle):

Das bedeutet: Wenn du in ETF’s investiert, kannst du viel mehr mit deinem Geld machen. Und stell dir immer die Frage: Was macht die Bank mit deinem Geld, das sie dir überhaupt einen Gewinn ausschütten können? Richtig, sie investieren es selbst an der Börse. Wenn du es selbst machst, hast du jedoch viel mehr davon.
Das wichtigste ist nur:
- Denke langfristig
- Buche nie, nie, nie dein Geld ab, wenn es gerade eine Krise gibt und du es nicht unbedingt brauchst. Sonst machst du Verlust.
- Erinnere dich: Je länger du es eingezahlt lässt, desto höher dein Gewinn.
- Im Optimalfall sollte das Geld investiert werden, damit du zur Rente am meisten zur Verfügung hast. Dein zukünftiges “ich” wird es dir danken.
- Teile das Geld auf. Nicht alles in ETF’s investieren. Investiere z.B. auch einen Teil in ein Tagesgeldkonto, lasse einen Teil auf dem Sparbuch. So reduzierst du das Risiko noch einmal.
- Schaue auf dem Youtube Kanal von Finanzfluss vorbei. Dort erhält du viele weitere Infos einfach und übersichtlich erklärt. Link
Und was ist mit Immobilien? Lohnen sich diese?
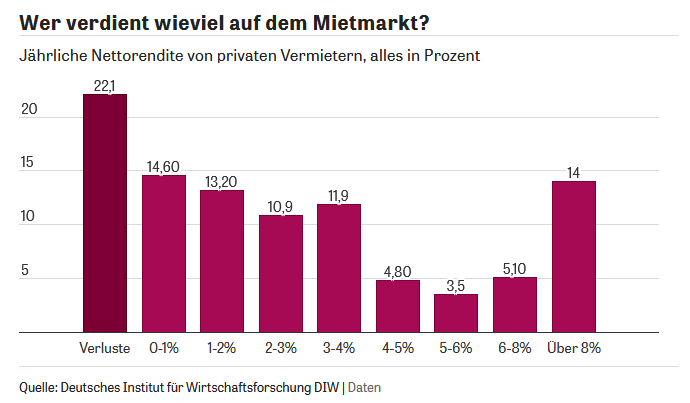
Dazu hat das Deutsche Institut für Wirtschaftsforschung eine Studie herausgebracht. Sie haben analysiert wie viel Rendite Vermieter durchschnittlich erhalten. Das Ergebnis: Nur 19,1% machen mehr Rendite als 6%. Mehr als ein fünftel machen sogar Verluste. Damit machen über 80% weniger Rendite als man im Corona-Jahr 2020 mit einem ETF auf den S&P 500 erzielen konnte. Und machen weniger Rendite als der Durchschnittgewinn auf den MSCI-World bei 10 Jahren Laufzeit.
Immobilien erfordern außerdem wesentlich mehr Fachwissen als ETF’s. Sie erfordern mehr Aufwand, mehr Arbeitszeit, es kann Probleme mit den Mietern geben und es gibt ein höheres Risiko da man meist einen Kredit aufnimmt, um ein Mietobjekt zu kaufen.
Der Grund warum viele gerne auf Immobilien zum investieren setzen möchten, ist weil sie damit das Gefühl haben etwas “handfestes” zu haben. Aber dieses “handfeste” muss auch noch im Stand gehalten werden, renoviert und saniert werden. Und wenn 80% damit weniger Rendite machen als mit ETF’s, sollte man sich fragen: Lohnt sich das?
Warum investiert nicht jeder in ETF’s?
Vielleicht wirst du sagen “Ok, das macht alles Sinn. Du hast es mit Zahlen belegt, du hast die Gründe aufgezählt. Ich sehe das ich damit jährlich 5%+ Rendite machen kann… Aber warum macht es nicht jeder? Wenn es doch so logisch ist, warum nutzen es nicht mehr Leute?”
- Gegenfrage: Warum erfährst du von bestimmten Themen? Warum erzählt dir dein Bankberater etwas? Weil meistens irgendjemand davon stark profitiert. Wenn Leute von etwas nicht groß profitieren, warum sollten sie es dir erzählen? Leute haben besseres zu tun. Von mir erhältst du das Wissen, weil mir persönlich gebildete Freunde mehr wert sind als unbekümmerte. 🙂
- Die großen ETF Anbieter brauchen keine Werbung zu machen. Jeder der Ahnung von Finanzen hat kennt diese. Jeder der ein Vermögen hat kennt diese. Bei den geringen heutigen Gebühren, würde es sich für die Anbieter gar nicht lohnen, Werbung bei der Mittelschicht zu machen. Wer sich informiert wird auch davon erfahren.
- Wir bekommen unser finanzielles Wissen meist von unseren Eltern. Diese haben sich oft selbst nicht tiefgründig informiert. Hatten vielleicht zur Dotcom-Blase im Hype ein paar Aktien gekauft, haben Geld damit verloren, haben dann gesagt die Börse ist Teufelszeug und “nur für Spekulanten”.
- Wir Menschen sind Gewohnheitstiere. Sich über ein Thema zu informieren bedeutet Arbeit. Sich im Fernsehen oder in sozialen Medien unterhalten zu lassen ist einfacher. Die Rente ist ja in weiter Ferne.
- Viele ETF’s gibt es erst seit einigen Jahren. Es braucht Zeit bis sich Informationen verbreiten. Der Xtrackers MSCI-World ETF gibt es zum Beispiel erst seit 2014.
- Alle anderen Leute Fragen sich ebenfalls “Warum macht es nicht jeder?” und ignorieren das Thema dann lieber statt sich weiterzubilden (Siehe Punkt 4).
- Was bedeutet außerdem “jeder”? Denn studiert jeder? Damit kann man schließlich auch höherbezahlte Jobs erhalten. Warum macht das nicht jeder? Menschen sind unterschiedlich und so ihre Interessen und die Themen über die sich Menschen informieren. Das bedeutet nur eben nicht, das dir diese Themen nicht enorm helfen könnten.
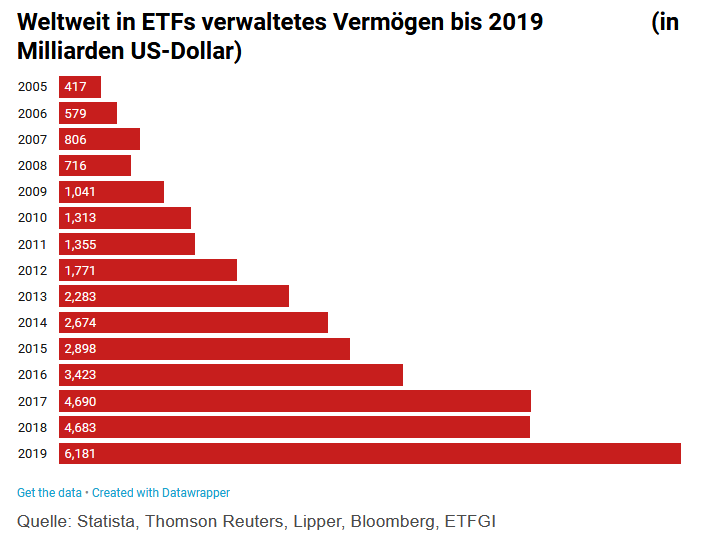
Schau dir diese Grafik an. ETFs verbreiten sich immer stärker. Weil diese so kostengünstig und einfach sind. Das bedeutet: Nur weil heute noch nicht jeder in diese investiert, bedeutet es nicht das es in der Zukunft so bleibt. Warum also nicht heute davon profitieren? Denn du weißt: Je mehr Jahre du dein Geld angelegt hast, desto mehr wirst du profitieren. Und desto geringer ist die Möglichkeit Geld zu verlieren.
Weitere Links und Informationen:
Das schreibt die Stiftung Warentest:
“Banksparpläne mit fester oder variabler Verzinsung waren früher attraktiv. Heute bringen sie nur noch bescheidene Renditen. Viel aussichtsreicher ist es, beim Sparen nicht auf Zinsanlagen, sondern auf den Aktienmarkt zu setzen. Sparpläne auf sogenannte ETF (Exchange Traded Funds, auf Deutsch: börsengehandelte Fonds) sind dafür bestens geeignet.” (Quelle)
Die Fünf Vorteile von ETF-Sparplänen laut Stiftung Warentest: (Quelle)
- ETF sind preiswert. ETF haben sehr geringe laufende Kosten. Für diese Indexfonds gibt es keinen Ausgabeaufschlag, die Kaufkosten sind vor allem bei Direktbanken ohne Filialen meist niedrig.
- Sparpläne sind flexibel. Keine Vertragsbindung, ETF-Sparpläne lassen sich jederzeit kündigen oder aussetzen, die Ratenhöhe kann verändert werden. In der Regel sind auch ergänzende Einmalzahlungen möglich.
- ETF sind unkompliziert. Einfache Funktionsweise ohne Kleingedrucktes. Jeder ETF folgt stur einem Börsenindex. Jenseits von Börsenturbulenzen drohen Anlegern keine unangenehmen Überraschungen, zum Beispiel durch Fehlentscheidungen eines Fondsmanagements.
- ETF sind vielseitig. Riesige Auswahl an Indizes für unterschiedliche Zielgruppen. Anleger können zahlreiche Aktien- und andere Indizes besparen – von breiten globalen Indizes bis zu sehr speziellen Länder-, Branchen- oder Strategieindizes.
- ETF sind abgesichert. Fondsanteile sind Sondervermögen und vor einer Pleite der Bank und Fondsgesellschaft geschützt. ETF-Sparer müssen zwar Kursschwankungen hinnehmen. Sie müssen aber nicht befürchten, dass ihre Fondsanteile einer Bankenpleite zum Opfer fallen.
Die Tagesschau erklärt wie ETF’s funktionieren (Link)
Die Tagesschau erklärt die Geschichte der ETF’s (Link)
ZDF WISO erklärt ETF’s und das Geldanlegen an der Börse (Link)
7 Geld-Fehler die die meisten Deutschen begehen..
Alles was du über Finanzen wissen solltest in < 10 Min.
Wie sollte man 1.000€ investieren?
So investiert das 8-köpfige Team von Finanzfluss:
ETF und Steuern:
Was tun in einer Finanzkrise?
Trade Republic im Test: 280 kostenlose ETF Sparpläne | Erfahrungen mit der Broker App